Financement formation auto-entrepreneur : CPF ou FAF, quel guichet pour votre activité ?
Un auto-entrepreneur peut obtenir le financement total ou partiel d’une formation grâce à son Compte Personnel de Formation (CPF) ou à un Fonds d’Assurance Formation (FAF). Le bon interlocuteur dépend de votre activité, de vos cotisations et de la formation choisie. Premier réflexe : récupérer votre attestation de contribution à la formation professionnelle dans votre espace Urssaf, puis vérifier vos droits avant de vous inscrire.
CPF, CFP et FAF : distinguer cotisation et financement
La Contribution à la Formation Professionnelle (CFP) est prélevée avec vos cotisations sociales, selon le chiffre d’affaires déclaré. Son taux est de 0,1 % pour les commerçants, 0,2 % pour les professions libérales et 0,3 % pour les artisans. Elle contribue à ouvrir des droits, mais ne constitue pas une cagnotte que vous récupérez à l’euro près.
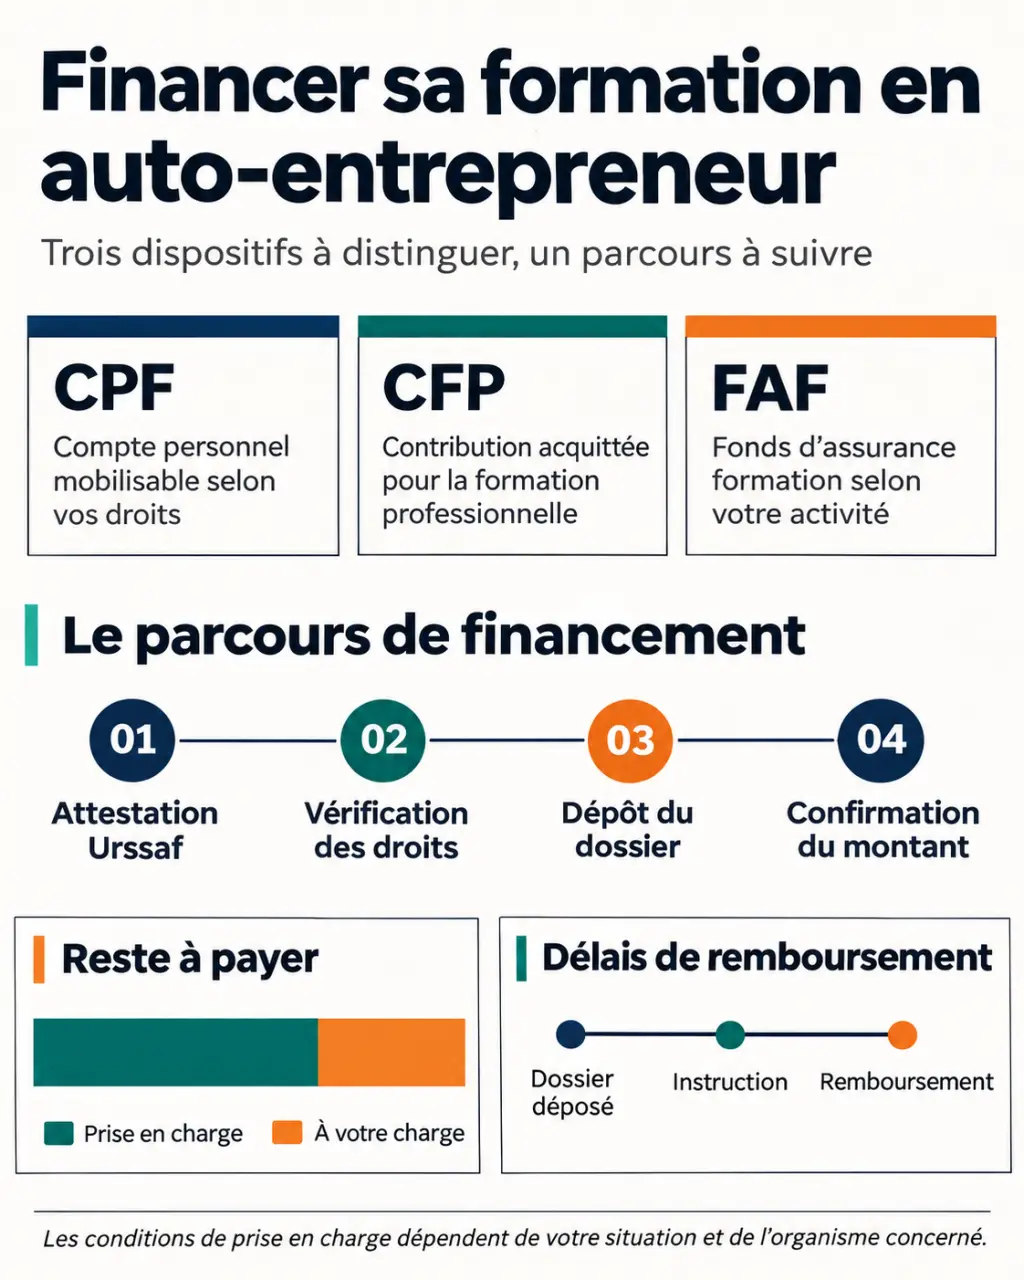
Le CPF est un compte personnel : les droits vous suivent même si vous changez d’activité. Le FAF est un organisme qui examine une demande de prise en charge selon votre profession et ses critères annuels. Ces deux voies ne financent donc pas nécessairement les mêmes formations.
| Dispositif | Rôle | Montant ou limite | Démarche |
|---|---|---|---|
| CFP | Cotisation ouvrant des droits | Pourcentage du chiffre d’affaires selon l’activité | Versement via les déclarations Urssaf |
| CPF | Financer une formation éligible | Jusqu’à 500 € par an, dans la limite de 5 000 € de droits cumulés | Consulter Mon Compte Formation |
| FAF | Financer des compétences professionnelles | Plafonds variables selon le métier, le thème et l’année | Déposer un dossier auprès du fonds compétent |
Le crédit du CPF est annuel, et non immédiat après chaque déclaration. Pour une activité exercée sur une partie de l’année, une proratisation peut s’appliquer : neuf mois peuvent ainsi correspondre à 500 € × 9 / 12 = 375 €. Le solde réellement affiché sur Mon Compte Formation reste votre référence.
Identifier le bon organisme à partir de votre activité
Votre code APE, issu de la nomenclature NAF, aide à déterminer votre rattachement. Il faut toutefois le rapprocher de votre activité réelle et de votre statut professionnel. L’attestation CFP de l’Urssaf est le point de départ pour identifier le fonds à contacter et justifier votre contribution.
| Activité | Interlocuteur habituel | Point à vérifier |
|---|---|---|
| Commerciale ou certaines prestations de services | Agefice | Rattachement indiqué sur l’attestation et critères professionnels |
| Artisanale | FAFCEA | Nature artisanale de l’activité et admissibilité de la formation |
| Libérale | FIF-PL | Profession et code NAF retenus par le fonds |
Ne choisissez pas un financeur uniquement parce qu’un autre indépendant du même secteur a obtenu une aide. Deux activités proches peuvent relever de catégories différentes. En cas d’activité mixte, par exemple vente et fabrication, faites confirmer votre rattachement avant de monter le dossier.
Les médecins libéraux disposent d’un fonds spécifique, le FAF-PM, mais leur situation ne doit pas être assimilée automatiquement au régime de la micro-entreprise. De même, une activité libérale réglementée appelle une vérification du statut réellement applicable.
Si vous avez changé d’activité récemment, contrôlez la cohérence entre votre déclaration, votre code APE et votre attestation. Une discordance doit être clarifiée avec l’Urssaf et le fonds concerné : elle peut retarder l’instruction, même lorsque la formation est pertinente.
Vérifier vos droits avant de choisir une formation
Petit chiffre d’affaires, activité récente ou recettes nulles
Un faible chiffre d’affaires ne signifie pas automatiquement absence de financement. La CFP versée n’est pas un plafond individuel de remboursement : les FAF fonctionnent selon des règles de mutualisation. Il faut néanmoins remplir leurs conditions de contribution et d’activité.
Pour l’alimentation du CPF au titre de l’activité indépendante, le chiffre d’affaires doit être supérieur à 0 € et la CFP acquittée. Avec 0 € de chiffre d’affaires pendant 12 mois consécutifs, l’accès à une prise en charge par un FAF peut être bloqué. Cela n’efface pas les droits CPF acquis auparavant, notamment pendant une activité salariée.
En début d’activité, ne supposez ni un refus systématique ni une ouverture immédiate de tous les droits. Certaines professions peuvent accéder à des financements dès la première déclaration de chiffre d’affaires, sous conditions. Demandez au fonds quel justificatif produire et quelle période de cotisation il retient.
Une formation utile n’est pas forcément finançable
Pour mobiliser le CPF, vérifiez que l’offre exacte est accessible sur Mon Compte Formation. Pour un FAF, consultez les thèmes acceptés pour votre profession : perfectionnement technique, gestion ou développement commercial peuvent être traités différemment. La certification Qualiopi de l’organisme ne garantit pas, à elle seule, votre prise en charge.
Pensez votre parcours comme un travail de couture : avant d’assembler plusieurs modules, vérifiez leurs raccords. Un cours de création de site peut rester insuffisant sans apprentissage de la mise à jour ou de la gestion des commandes. Faites préciser ces compétences dans le programme ; vous éviterez de financer un ensemble séduisant, mais inutilisable dans votre activité quotidienne.
Calculer le reste à payer, pas seulement l’aide annoncée
Le financement porte d’abord sur les coûts pédagogiques. Pour établir un budget prudent, prévoyez à votre charge les repas, l’hôtel et le transport, généralement exclus des prises en charge présentées ici. Ajoutez aussi le temps pendant lequel vous ne pourrez pas facturer vos clients.
Les FAF appliquent leurs propres plafonds : montant annuel, limite horaire, durée maximale ou enveloppe par thème. Une formation acceptée peut donc n’être financée qu’en partie. Les critères évoluent : demandez le barème applicable à votre dossier plutôt que de vous fier au remboursement obtenu par un confrère.
Côté CPF, le solde disponible ne garantit pas non plus un reste à payer nul. Une participation forfaitaire peut s’appliquer, sauf exonération, et certaines catégories de formations ont des limites spécifiques. Vérifiez le montant présenté lors de l’inscription avant toute validation.
Un complément entre CPF et FAF peut être envisagé, mais le cumul n’est pas automatique. Faites valider le montage par les organismes concernés, avec une ventilation claire des dépenses : une même dépense ne doit pas être remboursée deux fois.
Déposer le dossier sans mettre votre trésorerie en difficulté
Le principal risque consiste à commencer la formation avant d’avoir vérifié la procédure. Certains fonds imposent un dépôt préalable et des délais précis. Une promesse commerciale de « formation remboursée » ne remplace jamais l’accord du financeur.
- Téléchargez l’attestation CFP dans la rubrique des attestations de votre espace Urssaf. Vérifiez la période couverte et le fonds indiqué.
- Demandez un programme détaillé et un devis précisant objectifs, dates, durée, modalités et coût pédagogique.
- Contrôlez les critères du financeur, son calendrier de dépôt et les justificatifs exigés.
- Déposez une demande complète, puis obtenez une confirmation écrite du montant accordé et des conditions de paiement.
- Conservez les preuves de réalisation : facture, justificatif de règlement et documents d’assiduité demandés.
Le FAF peut vous demander d’avancer les frais, puis rembourser après la formation. Prévoyez une marge de trésorerie : un versement peut intervenir 2 à 3 mois après la fin de la formation, selon le fonds et la complétude du dossier. Faites confirmer ce délai et l’existence éventuelle d’un paiement direct à l’organisme.
Avant de signer, vous devez connaître trois éléments : le financeur compétent, le montant confirmé et la somme à avancer. C’est cette vérification, davantage que l’annonce d’une formation « prise en charge », qui sécurise votre budget.