Assurance formation professionnelle : la RC Pro protège vos prestations, votre local et votre activité
Une activité de formation expose à des risques concrets : recommandation inadaptée, contenu erroné, participant blessé dans vos locaux ou ordinateur volé avant une session importante. L’assurance formation professionnelle protège votre responsabilité, vos équipements et, selon votre situation, la continuité de votre activité.
La RC Pro, couverture centrale pour un formateur ou un organisme
La responsabilité civile professionnelle, souvent appelée RC Pro, est la première garantie à examiner. Elle couvre les conséquences financières d’un dommage causé à un client ou à un tiers dans le cadre de votre prestation. Pour un formateur indépendant, un consultant ou un organisme de formation, le risque le plus sensible est souvent immatériel : le client estime qu’une faute, une omission ou un mauvais conseil lui a causé un préjudice financier.
La RC Pro peut intervenir en cas de défaut de conseil, d’information déterminante oubliée, d’analyse incomplète, de retard fautif ou de manquement contractuel. Une formation mal adaptée aux obligations internes d’une entreprise peut, par exemple, être contestée si elle entraîne des coûts supplémentaires ou l’échec d’un projet. La prise en charge dépend toujours des garanties souscrites, des exclusions prévues et de la responsabilité établie.
Est-elle obligatoire pour exercer ?
La RC Pro n’est pas systématiquement obligatoire du seul fait d’exercer une activité de formation. Elle reste toutefois vivement recommandée, car votre expertise engage votre responsabilité. Dans la pratique, certains donneurs d’ordre, entreprises clientes ou partenaires demandent une attestation d’assurance avant de signer une mission. Cette exigence devient alors un enjeu commercial, en plus de la protection apportée par le contrat.
Ne confondez pas l’assurance de votre activité avec le financement de votre propre formation. Un travailleur indépendant ayant versé la CFP peut, sous conditions, obtenir une prise en charge via un fonds d’assurance formation. Le fonds compétent dépend notamment de l’activité et du code NAF ou APE. Ce mécanisme ne couvre pas les dommages liés à vos prestations auprès de vos clients.
Des garanties adaptées à vos risques réels
Une assurance bien choisie ne consiste pas à empiler les options. Elle doit correspondre à votre façon de travailler : formation à distance, intervention chez le client, accueil du public, location d’une salle, stockage de matériel ou gestion de données personnelles. Distinguer les garanties permet d’éviter les protections inadaptées.
Prise en charge des formations pour indépendants – Découvrez les conditions et démarches officielles pour faire financer une formation lorsque vous êtes travailleur indépendant à jour de la CFP.
| Garantie | Ce qu’elle protège principalement | Situation typique |
|---|---|---|
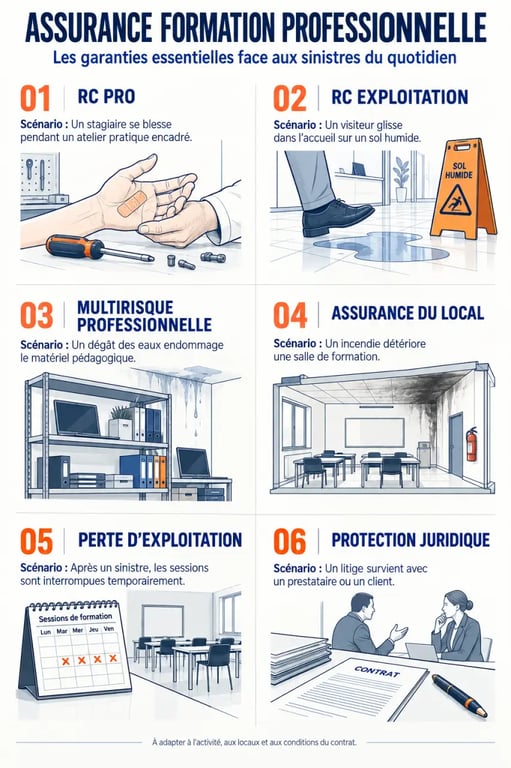
| RC Pro | Erreurs, omissions et préjudices liés à la prestation | Un client reproche un défaut de conseil ou un contenu inadapté |
| RC exploitation | Dommages causés à des tiers dans la vie courante de l’activité | Un stagiaire chute pendant une pause |
| Multirisque professionnelle | Locaux, mobilier, matériel et certains événements comme l’incendie ou le dégât des eaux | Une salle et ses équipements sont endommagés |
| Perte d’exploitation | Conséquences d’une interruption après un sinistre garanti | Le centre ne peut plus accueillir de sessions temporairement |
| Protection juridique | Accompagnement dans un litige selon le contrat | Un désaccord contractuel avec un client doit être défendu |
Le local professionnel nécessite une assurance distincte
La RC Pro ne remplace pas une assurance local professionnel. Si vous êtes locataire d’un bureau, d’un cabinet ou d’un centre de formation, les risques locatifs doivent être couverts selon les obligations prévues par votre bail. En copropriété, vérifiez également les règles applicables à l’immeuble. Une multirisque professionnelle peut protéger les murs lorsque vous en êtes propriétaire, ainsi que le mobilier, les vidéoprojecteurs, les ordinateurs et le matériel pédagogique contre le vol, l’incendie, le dégât des eaux ou le vandalisme, selon la formule choisie.
Un local inutilisable après un sinistre peut interrompre une session, même si vos supports pédagogiques restent disponibles. Examinez donc les dépendances qui permettent à vos formations de se dérouler : connexion internet, tableau interactif, supports stockés sur place, accès des personnes à mobilité réduite ou possibilité de réserver une salle de remplacement. La valeur d’une garantie dépend aussi de sa capacité à préserver la continuité de la formation.
Trois sinistres pour comprendre les garanties
Les garanties deviennent plus faciles à comparer lorsqu’elles sont associées à des situations précises. L’objectif n’est pas de supposer qu’un contrat couvre automatiquement tous les cas, mais de vérifier que les scénarios les plus plausibles pour votre activité y figurent bien.
Une erreur pédagogique aux conséquences financières
Vous animez une formation sur une procédure interne ou réglementaire et transmettez une information erronée. Le client soutient que ses équipes ont appliqué une méthode inadaptée, générant un coût ou un retard de déploiement. Il peut rechercher votre responsabilité pour défaut de conseil ou contenu pédagogique incorrect. La RC Pro est conçue pour ce type de risque immatériel, sous réserve des conditions du contrat et des éléments du dossier.
Un accident pendant une session en présentiel
Un participant trébuche sur un câble, endommage son matériel ou se blesse dans une salle de formation. Si le dommage se produit en dehors du contenu intellectuel de la prestation, la RC exploitation est généralement la garantie à étudier. Elle complète la RC Pro pour les formateurs qui reçoivent du public, organisent des ateliers pratiques ou se déplacent régulièrement chez leurs clients.
Un sinistre qui suspend les formations
Un dégât des eaux rend votre salle inutilisable et abîme vos équipements. La multirisque peut prendre en charge les dommages garantis aux biens. La garantie perte d’exploitation peut aussi intervenir si l’événement empêche temporairement la poursuite normale de l’activité. Cette protection est utile pour un centre de formation dont le chiffre d’affaires dépend des sessions en présentiel, des inscriptions planifiées et d’un calendrier difficile à reconstituer.
Choisir un contrat sans regarder uniquement le prix
Un devis attractif ne suffit pas à vérifier votre niveau de protection. Avant de souscrire une assurance pour formateur ou organisme de formation, comparez les contrats sur des critères identiques. Décrivez précisément vos interventions : conseil, audit, coaching, formation en salle, classes virtuelles, formation à l’étranger, manipulation de matériel ou recours à des sous-traitants.
- Les activités déclarées : elles doivent refléter votre métier réel, et non une description trop générale de consultant.
- Les plafonds d’indemnisation : ils doivent être cohérents avec l’enjeu financier de vos missions et les exigences de vos clients.
- Les franchises : vérifiez la somme qui reste à votre charge en cas de sinistre.
- Les exclusions : lisez-les avec attention, notamment pour les dommages immatériels, les engagements contractuels et certaines activités techniques.
- Le territoire couvert : ce point est indispensable si vous intervenez hors de France ou auprès de clients étrangers à distance.
- Les frais de défense : vérifiez dans quelles conditions un accompagnement juridique est prévu.
Pour un formateur indépendant sans local, une RC Pro complétée, si nécessaire, par une RC exploitation et une protection juridique constitue souvent une base cohérente. Un organisme qui accueille des stagiaires dans ses propres locaux devra généralement envisager une multirisque et, selon sa dépendance aux locaux, une perte d’exploitation. Demandez enfin l’attestation dès la souscription : pouvoir la transmettre rapidement rassure les prospects et facilite la contractualisation.
Préparer une demande de devis utile
Un assureur ou un courtier ne peut proposer une protection adaptée qu’à partir d’informations précises. Préparez la nature de vos formations, le chiffre d’affaires envisagé, les montants des contrats signés, le nombre d’intervenants, l’existence d’un local et la valeur de vos équipements. Indiquez aussi les contraintes de vos clients, notamment lorsqu’ils imposent un plafond particulier de RC Pro.
Si vous proposez à la fois du conseil et de la formation, déclarez ces deux activités. Le statut juridique ne suffit pas : c’est l’activité réellement exercée qui détermine l’exposition au risque. Une description fidèle de vos prestations permet d’obtenir un devis comparable, une attestation plus claire et une couverture moins susceptible d’être contestée au moment où vous en auriez besoin.